Hvor stor likviditetsbuffer trenger bedriften?
I denne guiden
En likviditetsbuffer bør dekke det største realistiske kontantgapet og den minste saldoen bedriften ønsker å beholde. Det finnes ikke én prosent av omsetningen som passer alle. Finn først den laveste saldoen i en datert betalingsplan, og test hva som skjer hvis en viktig kunde betaler sent.
Skill buffer, startsaldo og kredittramme
Startsaldo er pengene som faktisk kan brukes. Buffer er handlingsrommet du vil beskytte mot forsinkelser og uventede utbetalinger. En avtalt, disponibel kredittramme kan inngå i en egen finansieringslinje, men ikke som om den var bankinnskudd. Ikke tell den samme kronen både som startsaldo og reserve.
Kontroller også om deler av saldoen er bundet eller i praksis avsatt til kjente utbetalinger. En stor konto før lønnsdag gir ikke nødvendigvis en stor fri buffer etter lønn, avgifter og leverandører.
Regn på datoene, ikke månedssummen
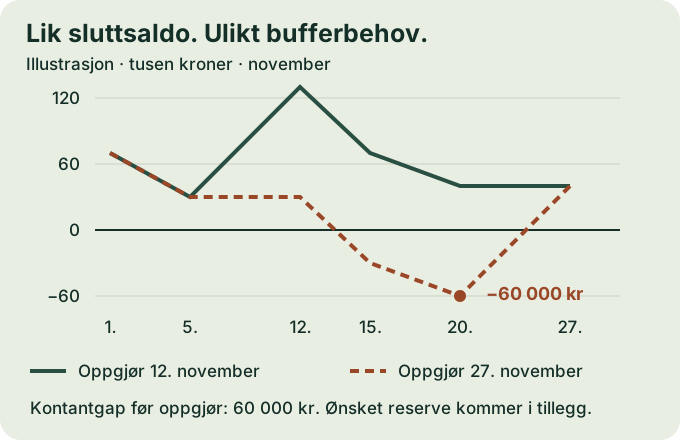
Den illustrative bedriften starter med 70 000 kroner. Den venter et kundeoppgjør på 100 000 kroner 12. november. Varekjøp, lønn og andre avtalte utbetalinger summerer seg til 130 000 kroner. Ingen andre bevegelser inngår.
| Dato | Bevegelse | Saldo ved betaling 12. nov. | Saldo hvis kunden betaler 27. nov. |
|---|---|---|---|
| 1. nov. | Startsaldo | 70 000 kr | 70 000 kr |
| 5. nov. | Leverandør −40 000 | 30 000 kr | 30 000 kr |
| 12. nov. | Kunde +100 000 i normalplan | 130 000 kr | 30 000 kr |
| 15. nov. | Lønn −60 000 | 70 000 kr | −30 000 kr |
| 20. nov. | Andre avtalte betalinger −30 000 | 40 000 kr | −60 000 kr |
| 27. nov. | Kunde +100 000 i forsinket plan | 40 000 kr | 40 000 kr |
Begge planer avslutter med 40 000 kroner, men bare den første kan gjennomføres uten ekstra finansiering. I forsinket plan er laveste beregnede saldo −60 000 kroner. Negativ saldo viser udekket behov, ikke tillatt overtrekk.
Formel for nødvendig tillegg
Velg en minste ønsket saldo ut fra driften. Hvis bedriften i eksemplet vil beholde minst 20 000 kroner, blir nødvendig ekstra tilgjengelighet:
Maksimum av 0 og (ønsket minstesaldo − laveste beregnede saldo).
Her blir det 20 000 − (−60 000) = 80 000 kroner. Av dette dekker 60 000 kroner det beregnede betalingsgapet, mens 20 000 kroner er den valgte reserven. Med 80 000 kroner ekstra fra start blir laveste saldo 20 000 kroner. Reserven er en illustrativ beslutning, ikke et myndighetskrav eller en generell anbefaling.
Har du allerede en bekreftet og tilgjengelig kredittramme på 50 000 kroner som ikke er tatt med i planen, gjenstår 30 000 kroner å løse. Renter, gebyrer og senere tilbakebetaling må da også inn i planen.
Lag en rullerende plan for de neste 13 ukene
En praktisk arbeidsperiode er 13 uker, men velg lengre horisont hvis sesong, investeringer eller kundeavtaler krever det. Del utsatte uker i dager. Ukes- og månedssummer kan skjule at lønn forfaller før kundeoppgjøret samme uke.
- Legg inn disponibel startsaldo fra banken.
- Registrer sikre innbetalinger med forventet bankdato; skill tilbud og usikkert salg fra avtalte oppgjør.
- Legg inn lønn, avgifter, leverandører, investeringer, renter og avdrag på forventet betalingsdato.
- Beregn saldo etter hver vesentlige bevegelse, inkludert brutto kontantbetaling der avgifter inngår.
- Flytt store eller usikre innbetalinger og noter laveste saldo i hvert scenario.
- Oppdater planen med faktisk saldo og nye opplysninger hver uke.
Test hendelser som faktisk kan treffe bedriften
Velg scenarioer fra egne avtaler og erfaringer: største kunde betaler 15 dager sent, kortoppgjør blir forsinket, eller en leverandør krever forskudd. Ikke legg vilkårlig prosentvis nedgang på alt og kall det en presis risikomodell.
Vis enkeltstående og kombinerte hendelser separat. Hvis forsinket salg også betyr utsatte varekjøp, må sammenhengen modelleres. Ellers kan du både over- og undervurdere behovet. Les også om forsinket kundebetaling.
Følg opp ukens laveste saldo
Planen blir nyttig først når den brukes hver uke. Sett av et fast tidspunkt, for eksempel mandag morgen, og gå gjennom tre ting:
| Kontroll | Spørsmål | Handling hvis svaret er nei |
|---|---|---|
| Laveste saldo de neste fire ukene | Er den over minstesaldoen dere har valgt? | Avklar tiltak nå, ikke når saldoen faller |
| De tre største innbetalingene | Har kunden bekreftet betalingsdato? | Ring kunden og flytt datoen i planen hvis den er usikker |
| Forrige ukes avvik | Kom innbetalingene da planen sa? | Juster forventet betalingstid for kunder som alltid er sene |
Ulike forfallsdatoer kan gi en uke med lav saldo selv om måneden går i pluss. Legg derfor alle vesentlige forfall inn på faktisk dato, og se særlig på uker der lønn, MVA og store leverandørbetalinger samles. Det er ofte enklere å avtale en annen forfallsdato med en leverandør i god tid enn å finansiere en topp.
Bruk planen til å avtale tiltak i tide
Kontakt kunde om bekreftet betalingsdato, undersøk avtalte delleveranser og avklar finansiering før gapet oppstår. Ikke forutsett ensidig utsettelse av forfall. Ved vedvarende negative kontantstrømmer løser ikke en større buffer den underliggende lønnsomheten.
Følg opp forskjellen mellom prognose og faktisk bankbevegelse. Er innbetalingene alltid senere enn antatt, må forventningene justeres. Resultatbudsjett og likviditetsbudsjett forklarer hvorfor overskudd alene ikke er nok.
Kilde og forutsetninger
Altinns veiledning om likviditetsbudsjett gir bakgrunn for å planlegge kontantbevegelser ved forfall. Planen, datoene, formelen og scenarioene er våre egne eksempler. De beskriver ingen virkelig kunde og ingen tilgjengelig finansiering fra Fiai.
Beregninger og sjekklister fra Fiai · Kilder, forutsetninger og rettelser